
一部アフィリエイトプログラムによる収益を得ています。
車両保険はいらない?専門家の回答は?
車両保険を付けると保険料が高くなるため、車両保険はどのような場合につけるべきか。またそのメリットは何なのか。
セレクトラ編集部では100名に調査をして、車両保険で悩むポイントについてアンケートを取得しました。その中でも特に多かった質問についてファイナンシャルプランナーの吉野裕一さんにご回答をいただきました。
記事監修・質問回答
専門家:吉野裕一
ファイナンシャルプランナー。FP事務所「MoneySmith」代表。相談者一人ひとりの状況に合わせた丁寧なアドバイスを心がけ、資産運用や保険、住宅ローンなど、幅広い分野の相談に対応。コラムやセミナーなどを通じて、お金の知識を広める活動も行っている。
| アンケート調査 | |
|---|---|
| 調査期間 | 2024年3月1日~3月8日 |
| 調査対象 | 車両保険を付けるかどうか迷っている方100名 |
| 調査方法 | インターネット調査 |
| 調査機関 | 株式会社マクロミル |
| 設問内容 | なぜ車両保険をつけるか迷っていますか? 車両保険の専門家にアドバイスをもらえるとしたらどのような質問をしたいですか? |
(2024年時点のデータ)
Q.車両保険を付ける判断基準とは?
🤔質問・疑問
以前はずっとつけていたけれど一度も使う事がなく金額も高いので外したけれど、つけたおいた方が良いのか毎回悩む / ゆきだま 40代 女性
保険自体が不測の事態に備えるためのものです。
火災保険も何十年も火事を起こしたこともないけど、加入していると思います。自動車保険も想定されているのが損害の少ない修理代だけを考えられているように感じますが、全損事故となった場合、新しく車を買おうとすると高額な損失になるのではないでしょうか。
例えば、事故を起こして、新しく車を買わなくてはいけないときに、一括で購入できるくらいの余裕資金がある場合や、自動車ローンがある場合には、もう1台分のローンが組めるくらいの余裕があれば、車両保険は必要ないかもしれませんね。
新車購入できる余裕資金がある。
すでに自動車ローンを組んでいる場合、もう1台ローンを組める。
Q.自分の車に車両保険を付ける価値はある?
🤔質問・疑問
・新しく購入した時は嬉しくて車両保険はつけましたが、5年たち、小さな傷もでき、もういいかなと悩みます。普通どのくらいまで皆様つけているのか気になります。/はるちゃん 50代 女性
・新車購入後何年ぐらいまでつけるか迷います。 /ビートXT(89356) 60代 男性
新車の時の車両保険の保険料は高額といえども、新車の購入金額と比べるととても少ない額になります。
接触などでの修理代程度で考えるとその分を貯蓄することで費用が賄えると考えられますが、全損した場合には、保険料の方が非常に安く済むことになります。
車の価値が下がったとしても、自動車ローンを組んでいた場合、車両保険に加入していると全損をした場合でも保険金で残債を支払って、新たに購入するローンだけで済みます。車両保険に加入していなければ、全損した車の自動車ローンと新しく購入した車の自動車ローンの2重でローンを払うことになるケースもあります。
軽微な損害ではなく、全損時の金銭リスクを想定しましょう。
新車の再購入金額の価値と比較すれば、保険料の増額はわずか。
Q.相手からの補償があるため車両保険はいらない?
🤔質問・疑問
車両保険をつけたとたんに保険料がグッと上がるから。ぶつけられた時などは相手からの保証があるから、車両保険はつけなくてもいいのではないかを聞いてみたい/あんこ 40代 女性
ご質問のように自損事故でなければ、相手からの保険金が出ます。
ただ、それは100%相手から出るのは、被害を受けた方の車が動いてないなど、100%の過失がないときになります。
仮に相手が80%の過失があったと判断されると、残りの20%は被害を受けた車の保険で支払う必要があります。
ボディーが凹んだ程度や傷ついた程度の被害であれば、保険を使わずに修理費用を払えるかもしれませんが、仮に前述のように過失割合が80対20となる事故を起こし200万円の車が全損した場合に、新たに車を購入する場合には、その時の車の評価額(時価)が上限となって支払われるので、仮に評価額が160万円であれば、128万円しか支払われず、それ以上のお金は自分が出すことになります。
逆に相手の車の修理代などに自分の対物保険を使うことになり、等級が下がってしまいます。等級は1事故に対して3等級までしか下がらないので、車両保険に加入していれば、車両保保険を使って自分の車の修理代に充てることもできます。
相手の保険で全額補償されるのは自分に過失がない場合。
自分の過失分の修理代はカバーできない。
自分に過失があれば相手への賠償(対物・対人賠償保険)で3等級下がる。 その際に車両保険を使って自分の車の修理もできる。
Q.車両保険の保険料を払う価値について、損益分岐点が知りたい
🤔質問・疑問
・確実に保険料が高くなること 保険料と保障の分岐点のようなこと /sin 30代 男性
・費用対効果 /たくちん 50代 男性
損益分岐点は、修理代と保険料の費用対効果になると思います。 20等級の人が3等級ダウンの事故を起こした場合で車両保険も含めて保険料が毎月1万5000円だった場合、 翌年(1年目)は17等級となり、保険料は2万2700円程度になります。 よく翌年(2年目)は18等級となり、保険料は2万1900円程度になります。 さらに翌年(3年目)は19等級となり、2万0300円程度になります。
本来は毎月1万5000円でしたので、3年間の年間保険料差額は、約24万円程度になります。
一方、車両保険に入らずに、20等級の時の保険料が毎月8,000円だったとすると、 車両保険料(毎月1万5000円)を払わなかった月差額の7,000円の3年分にあたる25万円は不要です。 同程度の修理費用が掛かれば車両保険に加入していても負担は変わらない程度になります。
しかし、ここでも全損となった場合には、25万円程度の車に買い替えることができるでしょうか。
3等級ダウンした場合は、約24万円保険料が上がる
車両保険未加入なら、約25万円保険料の節約になる。
25万円程度の修理費用が発生した場合は、車両保険加入と未加入の負担は変わらない。
全損の場合は、加入なら24万円の負担で新車購入可能。未加入なら節約保険料25万円では新車購入負担を補填できない。
🔍保険料は一例です。条件によって保険料は変わりますので自分の保険料で計算してみましょう
| 等級別の割引率一覧 | ||
| 等級 | 無事故 | 事故有 |
| 1等級 | +108% | +108% |
| 2等級 | +63% | +63% |
| 3等級 | +38% | +38% |
| 4等級 | +7% | +7% |
| 5等級 | △2% | △2% |
| 6等級(F) *1 | △13% | △13% |
| 7等級(F) *1 | △27% | △14% |
| 8等級 | △38% | △15% |
| 9等級 | △44% | △18% |
| 10等級 | △46% | △19% |
| 11等級 | △48% | △20% |
| 12等級 | △50% | △22% |
| 13等級 | △51% | △24% |
| 14等級 | △52% | △25% |
| 15等級 | △53% | △28% |
| 16等級 | △54% | △32% |
| 17等級 | △55% | △44% |
| 18等級 | △56% | △46% |
| 19等級 | △57% | △50% |
| 20等級 | △63% | △51% |
Q.評価額の低い車(中古車など)に車両保険を付帯するメリットは?
🤔質問・疑問
・年式が古いので、保証額が新車などに比べて低く、保険の魅力が薄れていると思う /マクロミルミル(120452) 70代 男性
確かに年式が古い車の場合は、車両保険の車両の評価額も低くなり、つけるメリットがあるのかと思うことはありますね。
このご質問は、前のご質問と反対の考え方になり、車を買い替えようと思っても車両保険だけでは、賄えない可能性があり、付帯する意味があるのかと思いますが、 逆に事故などで修理をする場合に、修理費用にある程度の保証があると思います
買い替えるときにも、車両保険の保険金が一時金として使える可能性もあります。
長く乗っていて、評価額が低くなって、事故などで買い替えようとしたとき、評価額程度の車では、希望の車が買えない可能性もあるので、 車両保険を付けない場合は、中古車でも希望に近いものが買えるくらいの余裕資金があると安心です。
修理費用が補填できる。
買い替え時の一時金になる。
\ 無料!3分で完了/
車両保険料を数社比較する車両保険が安い保険会社
車両保険を付帯するなら、一般条件(フルカバー)がおすすめです。盗難など相手不明の事故では、対物賠償も期待できません。編集部ではフルカバー・免責5万円‐10万円で 10社の保険料見積もりを徹底的に調査。自動車保険は条件によって保険料が変わりますので、パターン別に安い自動車保険会社を紹介します。
23歳~55歳:普通車の年間保険料はどこが安い?
🥈アクサダイレクト
132,110 円/年
月払い12,100円
- 対人・対物無制限
- 人身傷害3,000万円
- ロードサービス付帯
- 車両保険125万円(ハスラー)
・「比較見積もり」は保険スクエアbang!の自動車保険一括見積もりのサービスです。・保険料は2025年3月1日始期です。算出条件はこちらをご確認ください。・本コンテンツは情報提供を目的としたものであり、特定の商品を推奨するものではありません。
🥇楽天損保
33,570 円/年
月払い楽天カード分割
- 対人・対物無制限
- 人身傷害3,000万円
- ロードサービス付帯
- 車両保険210万円(ステップワゴン)
- ALSOK事故現場かけつけ
🥈東京海上ダイレクト
33,981 円/年
月払い3,014円
- 対人・対物無制限
- 人身傷害3,000万円
- ロードサービス付帯
- 車両保険210万円(ステップワゴン)
- セコム事故現場かけつけ
・「比較見積もり」は保険スクエアbang!の自動車保険一括見積もりのサービスです。・保険料は2025年3月1日始期です。算出条件はこちらをご確認ください。・本コンテンツは情報提供を目的としたものであり、特定の商品を推奨するものではありません。
🥈楽天損保
30,480 円/年
月払い楽天カード分割のみ
- 対人・対物無制限
- 人身傷害3,000万円
- ロードサービス付帯
- 車両保険145万円(アクア)
- ALSOK事故現場駆けつけ
🥉東京海上ダイレクト
31,149 円/年
月払い2,768円
- 対人・対物無制限
- 人身傷害3,000万円
- ロードサービス付帯
- 車両保険145万円(アクア)
- セコム事故現場かけつけ
・「比較見積もり」は保険スクエアbang!の自動車保険一括見積もりのサービスです。・保険料は2025年3月1日始期です。算出条件はこちらをご確認ください。・本コンテンツは情報提供を目的としたものであり、特定の商品を推奨するものではありません。
🥈楽天損保
25,480 円/年
月払い楽天カードのみ
- 対人・対物無制限
- 人身傷害3,000万円
- ロードサービス付帯
- 車両保険145万円(スペーシア)
- ALSOK事故現場かけつけ
・「比較見積もり」は保険スクエアbang!の自動車保険一括見積もりのサービスです。・保険料は2025年3月1日始期です。算出条件はこちらをご確認ください。・本コンテンツは情報提供を目的としたものであり、特定の商品を推奨するものではありません。
車両保険は契約の内容によって保険料を抑えることができます。補償範囲は一般条件(フルカバー)として、免責金額を高くするという方法が最も合理的といえます。免責金額と補償範囲について具体的に説明します。
① 免責金額を設定する
10万円~20万円程度の修理では保険を使わないと割り切れる場合、全損のカバーに備えて免責金額を高く設定することで保険料をおさえることができます。
免責金額を設定していても、全損の場合は免責金額も含めて保険金が支払われます。
② 補償範囲を狭める
車両保険は一般条件とエコノミー条件がありますので、自損事故には車両保険を使わないという場合はエコノミー条件で保険料を抑えることが可能です。
ただし、いざという時に補償範囲が狭いことで保険が適用できない可能性が出てしまうので、セレクトラ編集部としては補償範囲を狭める節約はおすすめできません。
しかし、セゾン自動車火災保険は一般条件とエコノミー条件のみならず、補償範囲を細かく調整できますので、補償で保険料を抑えたい場合にはおすすめです。
セゾン自動車火災保険のおとなの自動車保険は「盗難対象外」「水災対象外」「盗難水災対象外」。 さらに思い切って補償の範囲を削って「車との衝突のみ対象」という選択肢もあり、合計9パターンから選択できます。
運転に自信のある方、盗難の心配のない車、水災のほとんどない地域にお住まいの方など特定補償だけ外したい場合にはメリットがあります。
- 補償設計が自由でわかりやすい。
- ロードサービスが外せる。
- 損保ジャパングループの安心感。
車両保険とは?
セレクトラ編集部が実施した、自動車保険のおすすめ補償内容は?事故経験者108名に聞いた「役立った補償・付けておけば良かった補償」3選では車両保険が1位となりました。
そもそも車両保険はどのようなリスクをカバーするのでしょうか。どのように契約するのでしょうか。まずは車両保険の基礎知識を解説します。
車両保険は任意保険の一部
自動車にかける保険は、何を補償するのかによってそれぞれの保険が組み合わせで成り立っています。
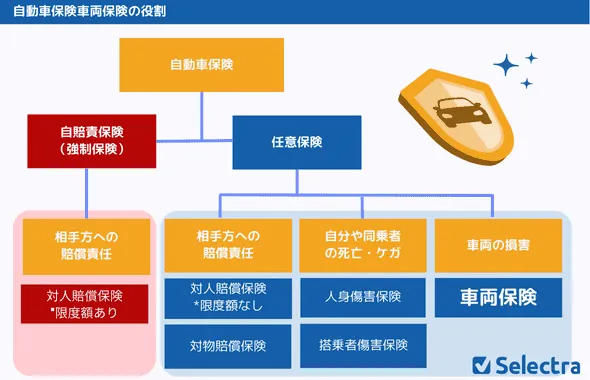
上表から確認できる通り、車両保険は任意保険の一部で契約している車両の損害をカバーするためにあります。
具体的には自動車が偶然な事故によってダメージを受けた場合の実損に対して保険金が支払われます。
🤔偶然の事故とは?
予測できない事故を偶然の事故と呼びます。
- 他の車とぶつかって車体がへこんだ。
- 飛び石にあたってフロントガラスにヒビが入った。
- ガードレールにぶつかってボンネットが潰れた。
- 雹によって車体がボコボコになった。
- 駐車場から車が盗まれた。
など
劣化や故障は偶然な事故ではないため、車両保険は使えません。
🤔 実損に対する保険金とは?
車が実際に被った損害額が支払われます。
飛び石によるフロントガラス交換で15万円かかった場合、15万円が保険金として支払われます。
対向車とぶつかって車が大破して修理ができない。もしくは修理代が保険金額を超える場合は、「車両保険金額」が支払われます。
車両保険の契約内容は選択式
車両保険そのものは契約する人が任意保険の契約に含めるかどうかを決められます。
車両保険への加入を希望する場合は、保険会社から主に4つの項目(1.補償範囲、2.保険金額、3.免責金額、4.追加補償)について確認があります。 契約者はそれぞれの項目について自分の希望に沿って契約内容を決定します。
1.補償範囲:一般条件(フルカバー)か限定条件(エコノミー)
保険支払いの対象になる「偶然な事故」とは予想できない突発的な事故のことを指します。 車両保険の保険の対象となる事故には「一般型」・「フルカバータイプ」という補償範囲の広い種類と、「エコノミー型」・「車対車+A」と呼ばれる補償範囲を狭めた種類の2種類があります。 「エコノミー型」は「一般型」より補償範囲を限定したもので、単独・自損事故などを補償の対象から外しています。
車両保険の対象となる主な事故
| 一般型 フルカバー |
エコノミー型 限定型/車対車+A |
|
|---|---|---|
| 電柱・ガードレールに単独衝突 | 〇 | ✖ |
| 当て逃げ | 〇 | △ |
| 車庫入れ失敗 | 〇 | ✖ |
| 転覆・墜落 | 〇 | ✖ |
| 車との衝突 | 〇 | 〇 |
| 火災・爆発 | 〇 | 〇 |
| 飛来物・落下中の物と衝突 | 〇 | 〇 |
| 盗難 | 〇 | 〇 |
| 台風・洪水・高潮 | 〇 | 〇 |
| 地震・噴火・津波 | ✖ | ✖ |
selectra.jp編集部が大雨・冠水で車が被害にあった25名に実施したアンケート(2026年7月・ミルトーク)では、上の表のとおり水災(台風・洪水・高潮)は一般型・エコノミー型のどちらでも補償対象であるにもかかわらず、約4割(25名中10名)が「保険でカバーできなかった・自費で対応した」と回答しました。その多くは、そもそも車両保険に未加入・失効だったケースです。後悔・教訓でも「車両保険に加入しておけばよかった」が最多テーマのひとつでした。
一方、カバーできた人からは「車両保険に加入していたのでカバーされたが、免責金額の負担は発生した」(30代・男性・愛知県)という声も。冠水・水没リスクへの備えとしては、少なくとも水災を含むエコノミー型以上を確保し、免責金額とのバランスで検討するのが現実的です。
※出典:selectra.jp が大雨・冠水で車が被害にあった25名に実施したアンケート(2026年7月・ミルトーク、有効回答25名)。自己申告による小標本のため傾向として紹介しています。
🔍参考:エコノミー条件でも当て逃げ*が対象になる保険会社
| 当て逃げが補償対象になる保険会社 | 当て逃げが補償対象外の保険会社 |
|---|---|
| ・東京海上 ・損保ジャパン ・あいおいニッセイ同和 ・三井住友海上 ・ソニー損保(2024年1月1日以降始期) ・三井ダイレクト損保 ・楽天損保 ・イーデザイン損保 |
・ソニー損保(2023年12月31日以前始期) ・セゾン自動車火災保険 ・アクサダイレクト ・チューリッヒ保険 ・SBI損保 |
*傷をつけた相手不明の事故を指します。
(保険会社情報は2024年2月6日時点の内容です。)
車両保険の補償対象にならないリスク
- わざと起こした事故
- 車の故障
- タイヤの単独損害(火災・盗難を除く)
- 法令で禁止されている改造に生じた損害
- 付属品の単独損害
- 無免許、酒気帯びなどの違法行為
2.保険金額:車両の時価額
前述のとおり車両保険は実損部分のカバーですので、保険金額は無制限にいくらでも設定してよいということではありません。
保険会社は、車種の型式・仕様と経過年数から、市場販売価額相当額を契約時点の車の保険価額として提示します。
契約者は保険会社のその提示額からドライブレコーダーやETCなどの付属品などの価格を検討して車両保険金額を決めます。
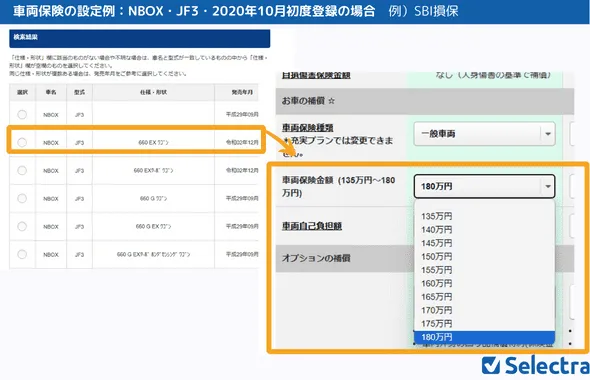
見積もりで回答した車名・型式・仕様・初度登録が、見積結果の車両保険金額に反映されます。例えば、ホンダNBOX(JF3)2020年10月初度登録の車は、2024年3月時点の見積もりだと135万円~180万円の保険金額が設定できます。
3.免責金額:自分が負担する金額
免責金額とは、損害のうち自分で負担する金額を指しますので自己負担額とも呼ばれます。
免責金額を設定している場合、支払われる保険金は実際にかかった修理費用から、免責金額を差し引いた金額が支払われます。
一般的に車が全損(車が修理できないほど大破した。修理額が車の時価額を超えた)した場合は、免責金額は差し引かれません。
免責金額は「5万‐10万」や「5万-5万」という設定をします。これはいったいどういう意味なのでしょうか
たとえば、免責金額(自己負担額)「5万円‐10万円」の場合、契約する保険期間中に1回目の事故は5万円まで自分で負担する。 2回目以降については10万円まで自分で負担するとするという意味になります。
免責金額のパターン例
| 1回目の事故 - 2回目の事故 |
|---|
| 0万円 - 0万円 |
| 0万円 - 10万円 |
| 5万円 - 5万円 |
| 5万円 - 10万円 |
| 10万円 - 10万円 |
免責金額のメリットは、小さな損害では保険を使わないことを前提に契約することで、車両保険の保険料を安くできることです。
また、参考までに全損と分損の違いについてまとめます。
全損と分損の違い
| 全損 | 分損 |
|---|---|
| 車の修理費が車両保険金額を上回る | 車の修理費が保険金額未満 |
| 車の修理ができない | |
| 盗難されて発見されない |
4.追加補償:あれば安心の特約
最後に車両保険をより充実させるための特約を選びます。
💴保険金額を手厚くしたい
新車特約(車両新価特約)
新車に大きな損害が生じた場合に、再び新車に買い替える費用を補償します。車両保険金額は時間の経過とともに価値が下がってしまいます。 新車購入から数年たっても新車価格相当の保険金を受け取ることが可能です。
車両全損時諸費用特約
車が全損となった場合に、廃車や買い替え時の諸費用を補償します。 車両保険金額では車両の時価額しか設定できなないため、この特約があればその他の費用をカバーすることができます。
車両超過修理費用保障特約
修理費用が保険金額を超えた場合、30万円から50万円程度(保険会社により異なる)まで補償します。
🍀保険の対象となる事故の範囲を広げたい
地震・噴火・津波「車両全損時定額払」特約
地震・噴火またはこれらによる津波によって契約の車が全損となった場合に定額50万円等が補償されます。通常地震や噴火は車両保険のフルカバーでも補償できませんが、この特約で定額の補填が可能です。
車載身の回り品特約
車の室内やトランクなどに積載された身の回り品に損害が生じた場合に、修理費などを補償します。
🚙そのほかの補償
事故時レンタカー費用特約
車が修理などで使用できない場合に、レンタカー費用を補償します。
車両保険無過失事故特約
一方的に追突された場合などで、車両保険金を受け取っても等級が下がりません。通常相手の過失が100%であれば、相手方から賠償金が支払われます。 しかし相手が無保険だった場合など、自分の車両保険を使うしかない場合に役に立ちます。
▼車両保険の必要性について専門家の見解へ
🤔車両保険使ったら等級は下がる?
車両保険を使用すると等級ダウンします。 等級が下がると、保険料の割引額が下がりますので翌年の保険料は高くなります。⚠️小さな損害で車両保険を使う場合には、翌年以降の保険料アップに気を付ける必要があります。
保険会社によっては、自分に過失のない事故(信号待ちで停車中に後方からぶつけられた)については、車両保険を利用しても等級に影響しない「無過失事故特約」が自動セットされています。
車両保険の等級への影響
車両保険の等級への影響
| 3等級ダウン事故 | 1等級ダウン事故 |
|---|---|
| 他人の車との衝突 | 盗難・いたずらにあう |
| 電柱やガードレールにぶつかる | 台風洪水などの水災 |
| 当て逃げにあう | 火災や爆発 |
| 転落・墜落など | 飛び石など飛来物との衝突 |
等級が下がると翌年の保険料は上がる
次に車両保険に加入した年間保険料50,000円をベースにして「3等級ダウンした場合」と、 「無事故の場合」で保険料のインパクトを確認してみます。
3等級ダウン VS 無事故 その後3年の保険料比較
| 経過年数 | 3等級ダウン | 無事故 |
| 事故発生 | 無事故10等級 | 無事故10等級 |
| 50,000円 | 50,000円 | |
| 翌年 | 事故あり7等級 | 無事故11等級 |
| 72,727円 | 48,181円 | |
| 2年目 | 事故あり8等級 | 無事故12等級 |
| 71,818円 | 47,272円 | |
| 3年目 | 事故あり9等級 | 無事故13等級 |
| 70,909円 | 43,636円 | |
| 事故後3年 合計保険料 |
215,454円 | 141,816円 |
シミュレーション参考:ソニー損保|等級下がると、どれくらい保険料がたかくなる?
まとめ:車両保険はいらない?
車両保険は、へこみや傷の修理費用というよりも「全損」や大きい損害にあった場合を想定して検討しましょう。
ある日突然車が使えなくなった場合。車の買い替えが必要な方。 新車を購入したばかりで大きな出費があったばかりの方。自動車ローンを組んでいる方などは車両保険への加入をおすすめします。
車は必需品で貯金がない
自動車ローンを返済していて余裕資金がない
車両保険は付帯したいけれど、保険料の高さが気になる場合は
保険料が安い保険会社を選ぶ
免責金額を高く設定して保険料を抑える
保険料が安くなる方法を活用して、自動車保険の見積もりを取ってみましょう。
5万円以上安くなった人も。得する人は見積もっている。
広告