
一部アフィリエイトプログラムによる収益を得ています。
- 自動車保険の値上げ文書に、気象は理由として書かれているのか
- エルニーニョは、日本の大雨を増やすのか
- そもそも日本の大雨は増えているのか
- 大雨は保険金をいくら押し上げているのか
先に結論の方向だけ言うと、「エルニーニョだから自動車保険料が上がった」とは資料からは言えません。ただし「気象は無関係」とも言えない——その理由が、読み進めると分かります。
2026年7月の海水温は過去最高に並んだ
検証に入る前に、まず気象の現状を押さえます。気象庁が2026年8月10日に公表した「エルニーニョ監視速報(No.407)」は、いまの現象の大きさを次のように示しています。
気象庁エルニーニョ監視速報(No.407・2026年8月10日)の要点
| 項目 | 内容 |
|---|---|
| 7月の海面水温 | 監視海域で基準値より+2.5℃。7月としては1949年以降で1997年と並び最大 |
| 今後の見通し | 冬にかけて続く見込み(100%)。ピークは1997年に匹敵する値と予測 |
| 7月の日本の天候 | エルニーニョ現象時の特徴は明瞭に見られなかった |
1997年はこれまででピークが最も大きかったエルニーニョです。その水準に並ぶ現象が進行中ということになります。では、これが日本の雨にどう働くのか。仕組みは気象庁の説明がいちばん簡潔です。
東風が平常時よりも弱くなり、西部に溜まっていた暖かい海水が東方へ広がるとともに、東部では冷たい水の湧き上りが弱まっています。(中略)エルニーニョ現象発生時は、積乱雲が盛んに発生する海域が平常時より東へ移ります。
ここが要点です。エルニーニョ現象で起きるのは「積乱雲が増える」ことではなく、積乱雲が盛んに発生する海域が日本から遠い東側へ移ることです。実際、監視速報でも太平洋赤道域の海面水温は西部で平年より低く、日本に近い西太平洋熱帯域も7月は基準値より低い、冬にかけても低い値で推移すると予測されています。
検証①|値上げの理由書に「気象」は書かれているか
損害保険料率算出機構は2026年6月23日、参考純率を平均14.4%引き上げる届出を金融庁長官に行いました。2002年の機構発足以来で最大の改定幅です(2027年1月以降に保険始期を有する契約を想定)。理由として挙げられた箇所を引用します。
対物賠償責任保険および車両保険における1件あたりの支払保険金(保険金単価)は年々上昇してきており、事故率の減少を上回る結果となっています。その傾向は今後も続くことが見込まれますが、背景には、急激な物価上昇、高性能部品の普及による部品の高額化、工賃単価の上昇、修理期間の長期化による間接損害(代車料等)の増加といった要因があります。
挙げられた要因は、物価上昇・部品の高額化・工賃単価・間接損害の4つです。台風や豪雨、雹といった自然災害については言及されていません。
さらに同じ文書には、事故率は緩やかに減っている、と明記されています。
事故率は、新型コロナ以降に交通量が回復したことに伴う増加が見られましたが、足元ではこれがいったん落ち着き、AEB(衝突被害軽減ブレーキ)等の先進安全技術の普及を背景に緩やかに減少しています。
自動ブレーキが普及して、事故は起こりにくくなっている。それでも保険料は過去最大の値上げになる——1件あたりの支払保険金の伸びが、事故率の減少を上回ってしまったからです。値上げの正体は「事故が増えたこと」ではなく、「1回ぶつけたときの請求額が上がったこと」でした。
機構がいう事故率は、契約1件あたりどれくらい事故が起きるかの割合です。全国で起きた事故の総件数そのものではありません。契約の数が増えれば、割合が下がっても総件数は横ばいということもあり得ます。ここで下がっているのは割合のほうだと押さえてください。
この4つは「保険金単価がなぜ上がったか」の説明であって、「損害の原因が何だったか」の分類ではありません。冠水した車を直すときにも部品費・工賃・代車代はかかるため、水害による修理費がこの数字の中に含まれている可能性は否定できません。届出書には損害原因別(衝突・水害・雹害など)の内訳が示されていないため、気象がどれだけ効いたかは公表資料からは切り分けられません。
代表的な用途・車種における契約例の改定率
| 契約例 | 自家用普通・ 小型乗用車 |
自家用 軽四輪乗用車 |
|---|---|---|
| 対人・対物・人身傷害・車両保険のセット | +17.2% | +17.5% |
| 上記から車両保険を除いたセット | +16.4% | +15.8% |
引き上げ幅が大きいのは、車両保険を付けている契約です。値上げは、自分の車を直すための保険に重くかかっています。水害で保険金が出るのも、この車両保険です。
とはいえ、この数字だけで「水害のせいで上がった」と読むのは早すぎます。機構は車両保険について、損害の原因ごとの内訳を出していないからです。かといって「水害は関係なかった」とも言えません。そこは分からない、というのが正直なところです。
*出典:損害保険料率算出機構「【自動車保険】参考純率届出のご案内」(2026年6月23日届出/平均14.4%引き上げ、代表的な用途・車種における契約例の改定率)
検証②|エルニーニョは日本の大雨を増やすのか
機構が気象を要因に挙げていないことは確認できました。では実態として、エルニーニョは大雨を増やし車両保険の支払いを押し上げるのか。気象庁は過去の統計から、発生時の日本の天候の特徴をまとめています。
エルニーニョ現象発生時の日本の天候の特徴(気象庁・統計期間1948〜2021年)
| 季節 | 気温 | 降水量 |
|---|---|---|
| 夏 | 西日本で低い傾向 | 西日本の日本海側で多い傾向 |
| 梅雨 | — | 西日本の日本海側で多い傾向。梅雨明けが近畿・四国・奄美・沖縄で遅い |
| 冬 | 西日本で並か高い傾向 | 東日本太平洋側、沖縄・奄美で多い傾向 |
「エルニーニョで海水温が上がり、局地的大雨や巨大な雹が急増している」という説明が流通していますが、気象庁の一次資料はそう書いていません。むしろ積乱雲の海域は日本から東へ離れ、日本に近い西太平洋熱帯域の海面水温は基準値より低い。監視速報も2026年7月の日本について「エルニーニョ現象時の特徴は明瞭に見られなかった」と明記しています。少なくとも「エルニーニョで局地的大雨や雹が急増する」という説明の裏づけは、一次資料に見当たりません。ただしこれは対流活動の話で、台風という別の経路については次に見ます。
ただし無関係でもありません。梅雨が長引きやすく、西日本の日本海側で降水量が多くなりやすい傾向は統計として示されています。梅雨明けが遅れれば、大雨のシーズンもそれだけ延びます。季節と地域を限定した傾向として受け取るのが、資料に忠実な読み方です。
そして、車の水害を考えるうえで見逃せないのが台風です。ここには気象庁がはっきり傾向を認めている関係があります。
気象庁は、エルニーニョ現象発生時の台風について次の傾向を挙げています。
- 台風の発生位置が、平常時に比べて通年では南東にずれる傾向
- 夏、発生から消滅までの寿命が長くなる傾向
- 夏、最も発達した時の中心気圧が平常時より低い(=より強い)傾向
日本から遠い南東で生まれれば、暖かい海の上を長く進みながらエネルギーを蓄えられます。つまり台風の数が増えるのではなく、1つの台風が長生きして強くなりやすいという傾向です。なお発生数や日本への接近・上陸数について、気象庁はこのページで傾向を示していません。
*出典:気象庁「エルニーニョ現象発生時の日本の天候の特徴」(統計期間1948〜2021年、冬は1947/48〜2020/21年)、気象庁「よくある質問(エルニーニョ/ラニーニャ現象)」(台風の発生位置・寿命・中心気圧の傾向)
検証③|そもそも日本の大雨は増えているのか
日本の大雨は実際に増えています。気象庁と文部科学省の「日本の気候変動2025」は、全国約1,300地点のアメダスから極端な雨の長期変化を示しています。
極端な大雨の年間発生回数の変化(1976〜1985年→2015〜2024年)
| 雨の強さ | 1976〜 1985年 |
2015〜 2024年 |
倍率 |
|---|---|---|---|
| 1時間50mm以上 | 約226回 | 約334回 | 約1.5倍 |
| 1時間80mm以上 | 約14回 | 約24回 | 約1.7倍 |
| 3時間150mm以上 | 約19回 | 約33回 | 約1.8倍 |
| 日降水量300mm以上 | 約28日 | 約55日 | 約1.9倍 |
報告書は「強い雨ほど頻度の増加率が高い」と述べています。つまり車にとっては、道路が短時間で冠水するタイプの雨がいちばん増えているということです。
なぜ増えるのか。理由は空気の性質にあります。空気は気温が高くなるほど、含むことのできる水蒸気の量(飽和水蒸気量)が増えるという性質を持っています。温暖化で気温が上がると、その分だけ空気は多くの水蒸気を溜め込めるようになります。実際、気象庁の高層気象観測(国内13地点)では、上空約1,500mの空気に含まれる水蒸気量が増加傾向にあることが確認されています。
溜め込める量が増えると水蒸気は飽和に達しにくくなるため、弱い雨も含めた「雨が降る回数」全体はむしろ減ります。しかし一度降れば、たっぷり溜まった水蒸気が一気に落ちてくるので1回あたりの雨量は多くなります。加えて水蒸気が増えることで上昇気流(対流現象)も強まります。上の表で強い雨だけが増えているのは、この「1回あたりが激しくなる」側の効果です。降る回数は減るのに、降ったときの降り方は激しくなる——これが雨の極端化と呼ばれる現象です。
エルニーニョは1〜2年で反転する変動です。冬にかけて100%続くと予測されていても、その後は平常やラニーニャに移ります。上下する現象は、数十年かけて一方向に進む増加トレンドの説明にはなりません。この半世紀の増加の背景にあると考えられているのは温暖化のほうです。
ただし個々の大雨は別の話です。日本の大雨の多くは台風や前線がもたらすもので、エルニーニョの年に台風が長生きして強くなりやすいことは前述のとおりです。長期トレンドの説明にはならないが、その年その年の大雨に効いている可能性はある——ここは分けて考える必要があります。
*出典:文部科学省・気象庁「日本の気候変動2025」5. 降水(極端な大雨の発生回数、飽和水蒸気量の性質、高層気象観測13地点による上空約1,500mの水蒸気量の増加傾向、対流現象の強化)
検証④|大雨は保険金をいくら押し上げているのか
いちばん具体的な材料は、実際に支払われた保険金です。日本損害保険協会の集計(2026年3月末現在)から、自動車の欄を抜き出します。
過去の主な風水災等による自動車保険の支払保険金(日本損害保険協会調べ)
| 災害名 | 発生 | 自動車 | 全種目合計 |
|---|---|---|---|
| 平成30年台風21号 | 2018年9月 | 780億円 | 10,678億円 |
| 令和元年台風19号(東日本台風) | 2019年10月 | 645億円 | 5,826億円 |
| 平成30年7月豪雨 | 2018年7月 | 283億円 | 1,956億円 |
| 平成26年2月雪害(関東中心) | 2014年2月 | 241億円 | 3,224億円 |
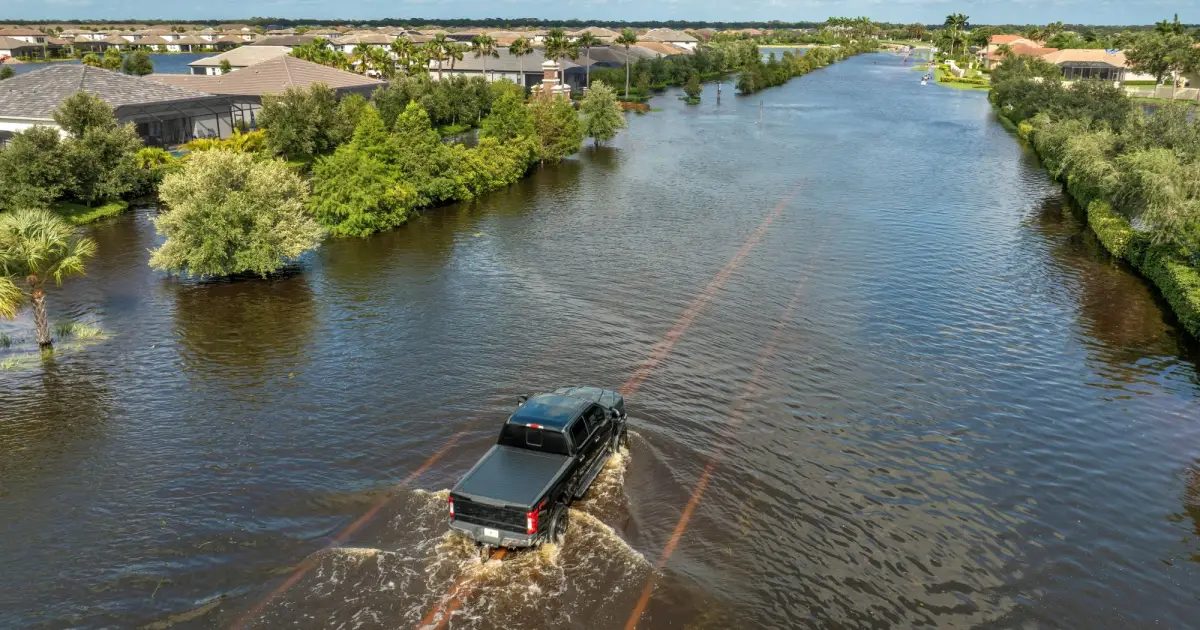
台風1つで自動車保険から780億円。上陸台風ではない豪雨災害でも283億円です。注目したいのは比率で、平成30年7月豪雨は全種目1,956億円のうち自動車が283億円、約14%を占めます。台風21号では約7%だったので、建物被害より冠水被害が主体になる豪雨災害では自動車の比率が上がる。冠水は建物を吹き飛ばさない代わりに、駐車中の車を確実に沈めるからです。
この「自動車」の欄は自動車保険から支払われた金額で、風水災で自分の車が受けた損害を補償するのは車両保険です。対人賠償や対物賠償をどれだけ手厚くしても、水没した自分の車の修理費は出ません。車両保険を付けていなければ、水害の保険金は支払われません。東京海上日動も、台風・竜巻等の強風、雹、雪による損害について「車両保険をご契約の場合、補償されます」と説明しています。なお車両保険を使うと「1等級ダウン事故」となり、翌年から1年間は事故有係数が適用されます。
いま車両保険を付けているか、付けているとして保険金額がいくらか。自動車保険の保険証券を、今一度確認しておきましょう。
\3分で完了・完全無料/
自動車保険の一括見積もりで車両保険を確認するまとめ|分かったことと、分からないこと
一次資料で確認できた範囲
| 論点 | 資料に書かれていること |
|---|---|
| 参考純率14.4%引き上げの要因 | 機構が挙げたのは物価上昇・部品の高額化・工賃単価・間接損害の4つ。損害原因別の内訳は非公表のため、気象がどれだけ効いたかは分からない |
| エルニーニョと日本の豪雨 | 積乱雲の海域は東へ移り、西太平洋の海面水温は基準値より低い。夏は西日本の日本海側で降水量が多い傾向 |
| エルニーニョと台風 | 発生位置が南東にずれ、夏は寿命が長く中心気圧も低くなる傾向。発生数や日本への接近数の傾向は示されていない |
| 日本の大雨 | 1時間80mm以上は約1.7倍、日降水量300mm以上は約1.9倍に増加。数十年の増加傾向の背景は温暖化による水蒸気量の増加と考えられている |
| 今後の保険料 | 機構は「その傾向は今後も続くことが見込まれます」と明記。ただし参考純率は参考数値で、反映は各社の判断 |
エルニーニョと保険料をつなぐ因果は、公表資料からは確かめられませんでした。分かるのは、大雨が数十年かけて増えてきたこと、そして冠水で車が動かなくなったときに車両保険を付けていなければ保険金は支払われないということです。値上げが決まったこのタイミングで、保険証券を今一度確認してみてください。
\3分で完了・完全無料/
自動車保険の一括見積もりを比較するよくある質問(FAQ)
平均14.4%引き上げについて損害保険料率算出機構が挙げた背景は、物価上昇・部品の高額化・工賃単価の上昇・修理期間の長期化による間接損害の増加の4つで、気象は出てきません。ただしこれは「保険金単価がなぜ上がったか」の説明で、損害原因別の内訳は公表されていません。冠水した車の修理にも部品費や工賃はかかるため、水害による修理費が含まれている可能性は否定できず、「気象は無関係」とまでは言えません。
「全国で豪雨が増える」とは言えません。気象庁の統計(1948〜2021年)では、エルニーニョ現象時の日本の夏は西日本で気温が低い傾向、降水量は西日本の日本海側で多い傾向で、梅雨明けも近畿・四国・奄美・沖縄で遅い傾向です。地域と季節が限定された傾向で、太平洋側の局地的豪雨が増えるという統計は示されていません。
増えています。気象庁「日本の気候変動2025」によると、1時間降水量50mm以上の年間発生回数は1976〜1985年の約226回から2015〜2024年の約334回へ約1.5倍、3時間150mm以上は約1.8倍。この数十年単位の増加傾向の背景にあると考えられているのは温暖化で、1〜2年で反転するエルニーニョは長期トレンドの説明にはなりません。ただし個々の大雨は別で、台風を通じてエルニーニョが効いている可能性はあります。
車両保険だけです。対人賠償・対物賠償・人身傷害では自分の車の修理費は出ません。東京海上日動も台風・竜巻等の強風、雹、雪による損害について「車両保険をご契約の場合、補償されます」と明記しています。なお地震・噴火・津波による損害は車両保険の対象外で、専用の特約が必要です。自然災害で車両保険を使うと「1等級ダウン事故」になります。
引き上げ幅は小さくなりますが、ゼロにはなりません。機構の契約例では、車両保険を含むセット契約が自家用普通・小型乗用車で+17.2%、軽四輪で+17.5%、車両保険を除くと+16.4%・+15.8%です。外しても15%台の引き上げは残り、代わりに水害の損害は自己負担になります。
出典
- 気象庁「エルニーニョ監視速報(No.407)2026年7月の実況と2026年8月〜2027年2月の見通し」(2026年8月10日/7月の監視海域の海面水温は基準値より+2.5℃・7月としては1949年以降で1997年と並び最大、冬にかけて継続する見込み100%、西太平洋熱帯域は基準値より低い、7月の日本ではエルニーニョ現象時の特徴は明瞭に見られなかった)
- 気象庁「エルニーニョ/ラニーニャ現象とは」(貿易風と積乱雲の海域の東進というメカニズムの説明)
- 気象庁「エルニーニョ現象発生時の日本の天候の特徴」(統計期間1948〜2021年、冬は1947/48〜2020/21年/季節別の気温・降水量・日照時間の傾向)
- 文部科学省・気象庁「日本の気候変動2025 —大気と陸・海洋に関する観測・予測評価報告書—」5. 降水(1時間降水量50mm以上は約1.5倍、80mm以上は約1.7倍、3時間150mm以上は約1.8倍、日降水量300mm以上は約1.9倍/1976〜1985年と2015〜2024年の比較)
- 損害保険料率算出機構「【自動車保険】参考純率届出のご案内」(2026年6月23日金融庁長官への届出/平均14.4%引き上げ、引き上げ要因、代表的な用途・車種における契約例の改定率)
- 損害保険料率算出機構「自動車保険参考純率 届出のご案内」(2026年6月23日届出・2026年6月30日適合性審査結果通知受領)
- 日本損害保険協会「過去の主な風水災等による保険金の支払い」(2026年3月末現在/種目別の支払件数・支払保険金、見込みを含む)
- 東京海上日動「台風・竜巻等の強風、雹(ひょう)、雪により自動車が被害を受けた場合、補償されますか?」(「車両保険をご契約の場合、補償されます」)
- 三井住友海上「事故があった場合に等級や事故有係数適用期間はどうなる?」(自然災害による車両保険の使用は1等級ダウン事故)
エルニーニョ現象の実況・見通しは気象庁が2026年8月10日に公表した監視速報にもとづくもので、今後の更新により変わる可能性があります。最新の状況は気象庁の公式発表でご確認ください。エルニーニョ現象発生時の天候の特徴は統計的な傾向であり、実際の天候は複数の要因で決まるため傾向と異なる年もあります。参考純率は使用義務のない参考数値で、各保険会社が実際に販売する自動車保険の改定率・改定時期・料率区分は機構の届出内容と異なる場合があります。付加保険料率は機構が算出しておらず各保険会社が決定しているため、平均14.4%という数字がそのまま契約者の保険料に反映されるものではありません。用途・車種別の改定率は機構が示した特定の契約条件における例です。支払保険金の集計値は見込みを含み、千万円単位で四捨五入されているため内訳の合算と合計が一致しない場合があります。補償内容・特約の名称および引受条件は保険会社ごとに異なるため、契約時は各社の約款・重要事項説明書を必ずご確認ください。